2025 CNC-tillverkning: Smart uppgradering och grön övergång driver global marknadsboom
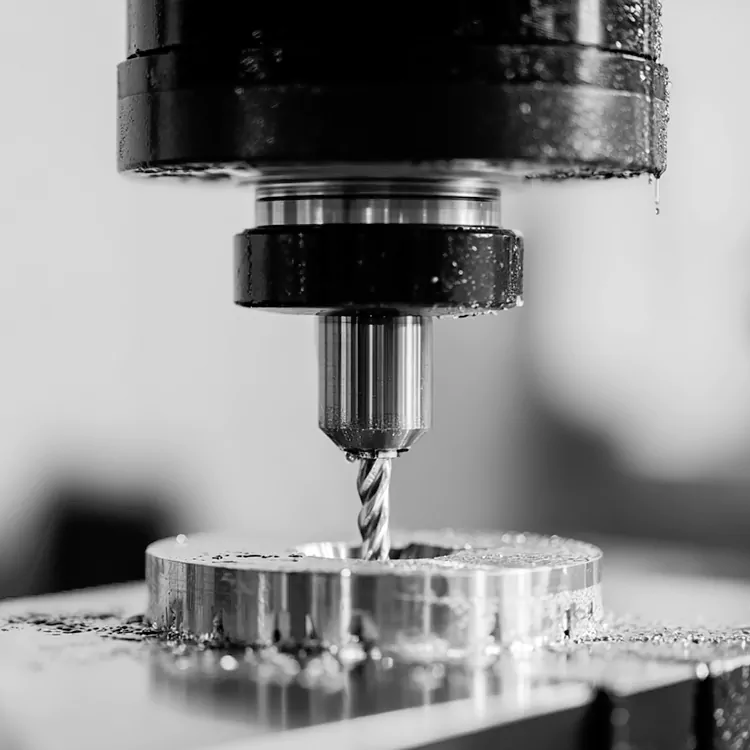
Den globala tillverkningssektorn för CNC-bearbetning går in i en gyllene period av strukturell tillväxt 2025. Driven av ökande efterfrågan från avancerade tillverkningsområden och genombrott inom intelligent-grön integrationsteknologi, har industrin uppnått ett dubbelt steg i skala och kvalitet. De senaste uppgifterna visar att den globala marknadsstorleken förväntas nå 185 miljarder USD i år, där Kina bidrar med nästan 40 % av andelen och blir kärnan i den globala industrins tillväxt.
Marknadsskalan exploderar, efterfrågan på high-end blir huvuddrivkraften
Branschens tillväxtmomentum är koncentrerat till högvärdiga segment. I Kina beräknas marknadsskalan nå 500 miljarder yuan 2025 och förväntas klättra till 850 miljarder yuan år 2030 med en CAGR på 8,2 %. Nedströms efterfrågan presenterar ett mönster med "tre pelare": flygsektorn skapar en marknad för 21,4 miljarder yuan för direkt bearbetning, där bearbetningen av C919 flygkroppsram tar över 120 timmar per enhet – 65 % längre än traditionella modeller; nya energifordon kör 38 miljarder yuan årligenCNC-bearbetningmarknaden, där efterfrågan på batteribrickor ökade med 58 % på årsbasis under de första fyra månaderna; och tillverkning av medicintekniska produkter driver mikrobearbetning att bli mainstream, med implanterbara enhetskomponenter som kräver precision på mikronnivå.
Noterbart är att efterfrågestrukturen förändras från endelad bearbetning till integrerade lösningar. En ledande befattningshavare på ett ledande CNC-företag avslöjade, "Kunder värdesätter nu inte bara bearbetningsnoggrannhet utan också förmågan att tillhandahålla digital dubbelbaserad processsimulering och samarbetstjänster för försörjningskedjan, vilket har drivit vinstmarginalerna för avancerade lösningar till över 35 %."
Tekniska genombrott: Multi-Axis Intelligence och inhemsk substitution accelererar
Teknologisk iteration omformar industrikonkurrensen. Femaxlig länkutrustning har blivit kärnan i avancerad tillverkning – dess globala marknadsskala förväntas uppgå till 21,8 miljarder USD 2025, med Kinas marknadsandel som står för 35 %. Även om importerad utrustning som DMG MORI fortfarande leder i dynamisk noggrannhet (±0,003 mm), minskar inhemska företag gapet: Shenyang Machine Tools femaxliga produkter har uppnått ±0,008 mm positioneringsnoggrannhet, vilket minskar prestandagapet med tyska och japanska märken med 30 %.
Intelligent uppgradering går framåt med stormsteg. AI-drivna adaptiva styrsystem har blivit standard i medel- till högklassig utrustning, vilket förlänger verktygets livslängd med 40 %. Digital tvillingteknologi används i stor utsträckning inom bearbetning av flyg- och rymdkomponenter, vilket förkortar testcyklerna för nya produkter med 40 %. Penetrationsgraden för intelligent utrustning i Kina förväntas överstiga 40 % i år, med AI-aktiveradCNC-bearbetningscenterblir en ny tillväxtpol – deras marknadsskala kan överstiga 20 miljarder yuan år 2030.
Inhemsk substitution har gjort betydande framsteg. Lokaliseringsgraden för uppströms kärnkomponenter har ökat från 45 % till 60 %, och penetrationsgraden för inhemska CNC-system förväntas hoppa från 42 % till 68 %, vilket minskar upphandlingskostnaderna med 25-30 %. Politiskt stöd har gett stark impuls: den 14:e femårsplanen har ökat FoU-subventionerna till 4,5 % av intäkterna, medan politiken för importersättning har sänkt kostnaderna för anskaffning av avancerad utrustning med 18 %.
Grön transformation: "Circular Intelligent Manufacturing" blir en ny konkurrenspunkt
Miljöskydd har utvecklats från ett efterlevnadskrav till en kärnkonkurrenskraft. Shenzhen Ruigesheng Equipment Co., Ltd. har banat väg för tillämpningen av cirkulär intelligent tillverkningssystemteknik i full scenarie i branschen, vilket minskar CNC-bearbetningsföroreningarna till under 3% samtidigt som produktionsvinsten ökat med 3-5%. Deras "in-situ gröna, intelligenta återvinningsteknik med lågt koldioxidutsläpp för avfallsskärvätska" har inkluderats i den nationella katalogen för marknadsföring av grön teknologi, vilket uppnår samtidiga framsteg i avfallsminskning, utsläppsminskning och koldioxidminskning.
Ledande företag utövar aktivt grön tillverkning. I industriklustren Yangtze River Delta och Pearl River Delta, används grafenkylsystem och återvunna aluminiumarbetsstycken i stor utsträckning, vilket minskar energiförbrukningen per producerad enhet med 28 %. Ett ledande företag i Suzhou har sparat över 12 miljoner yuan i elkostnader årligen genom värmeåtervinningssystem. Främjandet av system för minimal kvantitetssmörjning (MQL) har minskat kylvätskeanvändningen med 90 % i nyckelsektorer, vilket är i linje med globala koldioxidminskningsmål.
Regional klustereffekt: Dubbla kärnor av Yangtze River Delta och Pearl River Delta leder utvecklingen
KinasCNC-tillverkningvisar uppenbara regionala agglomerationsegenskaper. Yangtze River Delta och Pearl River Delta bidrar med 62 % av den nationella marknadsandelen, med 34 % respektive 28 %. Yangtzeflodens delta leder i högprecisionsbearbetning för fordon och flyg, med en utrustningstäthet på 5,2 enheter per kvadratkilometer; Pearl River Delta utmärker sig inom konsumentelektronik och formbearbetning, med 4,8 enheter per kvadratkilometer – båda överstiger det nationella genomsnittet på 2,3 enheter.
Denna klusterfördel härrör från kompletta industriella stödjande anläggningar: de två regionerna samlar 78 % av leverantörerna av avancerade CNC-system, 65 % av tillverkarna av precisionsverktyg och 83 % av leverantörerna av industriella programvaror i hela landet. Talangreserver är lika robusta: Yangtze River Delta har 41 % av landets nyckellaboratorier för CNC-teknik, medan Pearl River Deltas yrkesutbildning med dubbla system levererar 23 000 seniora tekniker årligen.
Utmaningar och framtidsutsikter: Möjligheter i integration
Trots den blomstrande utvecklingen står branschen fortfarande inför flera utmaningar. Talangklyftan är fortfarande framträdande – seniorCNC-teknikerutgör endast 3,5 % av arbetskraften i Kina, långt under 35 % i utvecklade länder. Importberoendet för nyckelkomponenter som avancerade gallerlinjaler är fortfarande 45 %, och handelsfriktioner kan orsaka fluktuationer i leveranskedjan. Den tekniska iterationscykeln har förkortats till 18 månader, vilket ökar trycket på FoU-investeringar.
Relaterade nyheter
- Vad gör komplexa 5-axliga CNC-bearbetningsdelar till ryggraden i avancerad tillverkning?
- Varför högtoleranssvarvade titandelar är ryggraden i rymd- och medicinsk innovation?
- Varför är 5-axliga CNC-bearbetade bildelar det smarta valet för komplexa fordonskomponenter?
- Varför är CNC-aluminiumsvarvade delar den föredragna lösningen för lätta, högprecisionskomponenter?
- Kan snabba 3D-tryckta prototyper verkligen accelerera din FoU och sänka kostnaderna?
- CNC-prototypmetallkomponenter: Varför är de viktiga för ditt nästa projekt
Lämna ett meddelande till mig